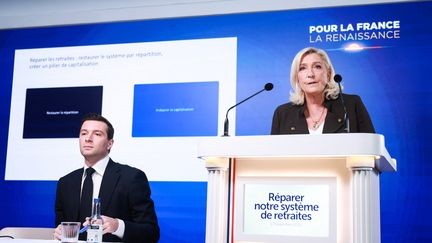
Le 17 novembre, Marine Le Pen, Jordan Bardella et Jean-Philippe Tanguy, ont présenté à la presse le projet du RN visant à «réparer notre système de retraites». Cela après une valse-hésitation qui a duré plusieurs années, puisque l’on a vu tour à tour les responsables du RN annoncer une retraite à 60 ans, à 62 ans, et même à 67 ans (Jordan Bardella le 28 mai 2026 sur LCI).
Regardons de près les propositions du RN. Si l’on en croit les propos de Marine Le Pen, on reviendrait à une retraite à 60 ou 62 ans. Premier mensonge. Les personnes ayant commencé à travailler avant 20 ans partiraient en retraite à taux plein à 60 ans avec 160 trimestres validés (40 ans), ceux ayant commencé à travailler après 23 ans partiraient en retraite avec 168 trimestres validés (42 ans), soit 65 ans. Quand on sait que l’âge moyen où l’on commence à travailler est actuellement de 23 ans (hors cumul études / emploi), on voit déjà que la moitié des futurs retraités partira à 65 ans (et non à 62).
Mais le projet recèle d’autres mensonges. Regarder les conditions que compte mettre en œuvre le RN pour accéder à une retraite à taux plein ; tout est fait pour retarder l’âge réel de départ à la retraite :
- Le RN double la « décote » qui s’applique à ceux qui veulent partir à la retraite avant d’avoir la totalité des trimestres permettant de bénéficier d’une retraite à taux plein : de 1,25 % par trimestre à 2,5 % soit 10 % par an. Partir avant la date coûte beaucoup plus cher…
- Le RN limite à 4 trimestres sur toute la carrière le nombre de trimestres pris en compte pour les chômeurs (sauf pour les seniors chômeurs de longue durée). Cette disposition pénalise les chômeurs mai aussi les femmes alternant périodes d’emploi et de chômage, particulièrement celles occupant des emplois précaires.
- Le RN modifie le mode de calcul des trimestres pris en compte : au lieu de 150 h de travail dans le trimestre, il faudra justifier de 227,5 h, soit au moins un mi-temps. Encore une mesure qui pénalise eux qui ont des carrières morcelées ou des périodes de travail à temps partiel, les femmes et les précaires notamment. En compensation (??), le RN accorde une bonification du montant de leur retraite aux femmes ayant au moins 3 enfants (12 % au lieu de 10 %). Mais les pères en sont exclus, contrairement aux règles actuelles.
Toutes ces mesures inciteront à prendre sa retraite le plus tard possible. Le RN les justifie par sa volonté de valoriser les temps de travail et entend faire en sorte que les jeunes arrivent plus tôt sur le marché du travail (voir ses propositions sur l’éducation).
On remarquera au passage – cerise sur le gâteau – que la prise en compte de la pénibilité à disparu corps et biens.
La réforme coûtera, selon le chiffrage du RN lui-même, 18,6 milliards d’euros par an à l’horizon 2032. Le RN affirme que sa réforme est intégralement financée et qu’elle permettra même de réduire de moitié le déficit du système de retraite. Mais quelles sont les mesures censées assurer ce financement ? Le RN prétend que sa réforme va permettre de faire des économies (13,5 milliards €, notamment à cause de l’augmentation de la décote et de l’arrêt du bonus aux pères de familles nombreuses).
Mais c’est insuffisant ; c’est là qu’intervient « le pilier de capitalisation ».Le RN entend mettre en place un « Fonds de capitalisation », que les moins de 52 ans devront obligatoirement abonder, à travers un « Compte individuel de capitalisation ». Ce fonds bénéficiera également de financements de l’Etat à travers la réaffectation de ressources actuellement consacrées à la formation professionnelle (affectation de 50 % des cotisations obligatoires des entreprises destinées à la formation professionnelle), au Fonds national d’aide au logement (FNAL), à Action Logement (anciennement « 1 % logement ») et au Fonds de réserve pour les retraites, soit au total 12 milliards €.
Au total, on se retrouve devant une esbrouffe de grande envergure sur l’âge de la retraite – ce qui n’est pas une première de la part du RN -, mais aussi devant un ensemble de mesures antisociales, notamment aux dépens des précaires, des femmes et des chômeurs. Et une remise en cause de la retraite par répartition, au profit de la capitalisation, qui, là encore, va favoriser les plus riches.